Die E-Rechnung in Deutschland wird schrittweise zur Pflicht. Seit dem 1. Januar 2025 müssen Unternehmen elektronische Rechnungen empfangen können. Ab 2027 beziehungsweise 2028 wird für viele Unternehmen auch die Ausstellung verpflichtend.
Doch was bedeutet das für Selbstständige, Handwerksbetriebe und kleine Unternehmen? Reicht eine PDF-Rechnung weiterhin aus? Was unterscheidet XRechnung von ZUGFeRD? Und welche Software wird benötigt?
In diesem Beitrag erklären wir die gesetzlichen Anforderungen, stellen die wichtigsten Rechnungsformate vor und zeigen Schritt für Schritt, wie Unternehmen die E-Rechnung sinnvoll und sicher einführen können.
Stand: 28. Oktober 2026
1. Was ist eine E-Rechnung?
Eine elektronische Rechnung, kurz E-Rechnung, ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird.
Die enthaltenen Rechnungsinformationen können dadurch von geeigneter Software automatisch gelesen und verarbeitet werden.
Die Grundlage bildet die europäische Norm EN 16931.
Der wesentliche Unterschied zur bisherigen Rechnungsstellung liegt in der maschinellen Verarbeitung der Rechnungsdaten.
Warum ist eine normale PDF-Rechnung keine E-Rechnung?
Viele Unternehmen erstellen ihre Rechnungen bislang mit Word, Excel oder einer Rechnungssoftware. Anschließend wird das Dokument als PDF gespeichert und per E-Mail verschickt.
Das ist zwar eine elektronische Übermittlung, aber noch keine E-Rechnung im Sinne der neuen gesetzlichen Regelungen.
Eine normale PDF-Datei enthält die Rechnungsinformationen hauptsächlich als sichtbaren Text. Eine E-Rechnung enthält dagegen strukturierte Daten, die eine Buchhaltungssoftware eindeutig zuordnen kann.
| Rechnungsart | E-Rechnung im gesetzlichen Sinne? |
|---|---|
| Papierrechnung | Nein |
| Eingescannte Rechnung | Nein |
| Normale PDF-Rechnung | Nein |
| Word- oder Excel-Dokument | Nein |
| Normkonforme XRechnung | Ja |
| Normkonforme ZUGFeRD-Rechnung mit geeignetem Profil | Ja |
Merke: Eine Rechnung ist nicht automatisch eine E-Rechnung, nur weil sie digital erstellt oder per E-Mail versendet wird.
2. Warum wird die E-Rechnung eingeführt?
Die E-Rechnung soll Rechnungsprozesse vereinfachen und die Digitalisierung der Buchhaltung vorantreiben.
Bisher müssen Rechnungsinformationen häufig manuell erfasst oder mithilfe einer Texterkennung ausgelesen werden.
Bei strukturierten Rechnungen liegen diese Informationen bereits in eindeutig definierten Datenfeldern vor.
Eine Buchhaltungssoftware kann beispielsweise die Rechnungsnummer, den Lieferanten, die Rechnungspositionen, die Steuerbeträge und den Gesamtbetrag automatisch übernehmen.
Das bietet mehrere Vorteile:
- Weniger manuelle Dateneingaben und Übertragungsfehler
- Schnellere Verarbeitung eingehender Rechnungen
- Einfachere Übergabe an die Buchhaltung oder den Steuerberater
- Bessere Möglichkeiten zur automatisierten Rechnungsprüfung
- Effizientere Archivierung und Suche
- Langfristig geringerer Verwaltungsaufwand
Die E-Rechnung ist außerdem ein wichtiger Baustein für die geplante Digitalisierung steuerlicher Meldeverfahren.
Das bedeutet allerdings nicht, dass Unternehmen ihre Rechnungen bereits automatisch an das Finanzamt übermitteln müssen.
3. Ab wann wird die E-Rechnung in Deutschland Pflicht?
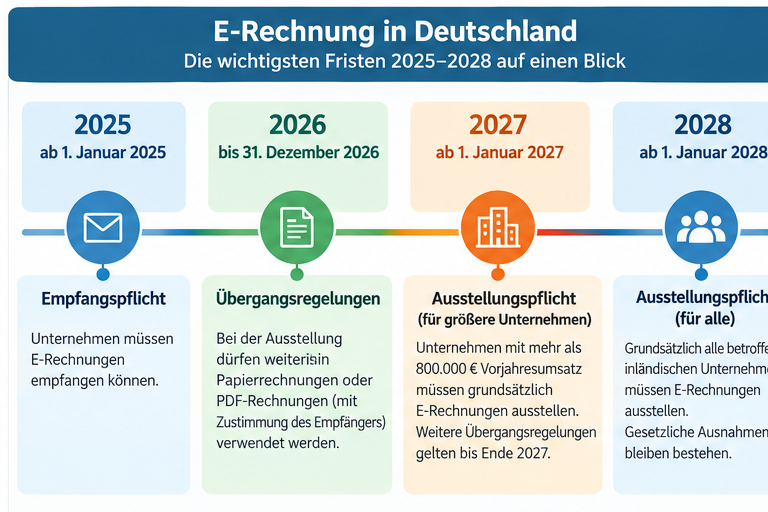
Die Einführung erfolgt schrittweise. Dabei muss zwischen dem Empfang und der Ausstellung von E-Rechnungen unterschieden werden.
Die wichtigsten Termine
| Zeitpunkt | Was gilt? |
|---|---|
| 1. Januar 2025 | Unternehmen müssen E-Rechnungen empfangen können |
| Bis 31. Dezember 2026 | Allgemeine Übergangsregelungen für die Rechnungsausstellung |
| 1. Januar 2027 | Ausstellungspflicht grundsätzlich bei mehr als 800.000 € maßgeblichem Vorjahresumsatz |
| 1. Januar 2028 | Grundsätzliche Ausstellungspflicht für alle betroffenen Unternehmen |
Seit 1. Januar 2025: E-Rechnungen empfangen
Unternehmen müssen seit Anfang 2025 in der Lage sein, E-Rechnungen zu empfangen.
Das gilt grundsätzlich auch für kleine Unternehmen, Selbstständige und Kleinunternehmer.
Ein normales E-Mail-Postfach reicht für den technischen Empfang zunächst aus. Es muss nicht zwingend eine kostenpflichtige E-Rechnungsplattform eingerichtet werden.
Bis Ende 2026: Übergangszeit für Rechnungsersteller
Bis zum 31. Dezember 2026 dürfen Unternehmen aufgrund der Übergangsregelungen für die betroffenen Umsätze weiterhin Papierrechnungen ausstellen.
Auch gewöhnliche PDF-Rechnungen sind noch möglich, wenn der Empfänger dieser Form zustimmt.
Ab 2027: Pflicht für größere Unternehmen
Ab dem 1. Januar 2027 müssen Unternehmen mit einem maßgeblichen Gesamtumsatz von mehr als 800.000 Euro im vorangegangenen Kalenderjahr grundsätzlich E-Rechnungen für die betroffenen B2B-Umsätze ausstellen.
Unternehmen mit einem Vorjahresumsatz von höchstens 800.000 Euro können die Übergangsregelung noch bis Ende 2027 nutzen.
Für bestimmte bisherige EDI-Verfahren gilt ebenfalls eine Übergangsfrist.
Ab 2028: Allgemeine Ausstellungspflicht
Ab dem 1. Januar 2028 müssen grundsätzlich alle von der Regelung betroffenen inländischen Unternehmen E-Rechnungen für entsprechende inländische B2B-Umsätze ausstellen.
Gesetzliche Ausnahmen bleiben bestehen.
Empfehlung: Auch kleinere Unternehmen sollten die Umstellung nicht bis Ende 2027 aufschieben. Wer frühzeitig beginnt, kann seine Software und Arbeitsabläufe ohne Zeitdruck testen.
4. Für wen gilt die E-Rechnungspflicht?
Die allgemeine E-Rechnungspflicht betrifft grundsätzlich bestimmte steuerbare Umsätze zwischen im Inland ansässigen Unternehmern.
Dieser Geschäftsbereich wird als B2B bezeichnet – Business-to-Business.
Dazu gehören beispielsweise IT-Dienstleister, Handwerksbetriebe, Agenturen, Freiberufler, Einzelunternehmen und GmbHs.
Welche Ausnahmen gibt es?
Nicht für jede Rechnung ist eine E-Rechnung vorgeschrieben.
Rechnungen an Privatkunden (B2C)
Rechnungen an private Endverbraucher fallen nicht unter die allgemeine B2B-Ausstellungspflicht.
Kleinbetragsrechnungen
Rechnungen bis einschließlich 250 Euro brutto dürfen weiterhin als sonstige Rechnung erstellt werden.
Fahrausweise
Auch Fahrausweise sind von der allgemeinen Ausstellungspflicht ausgenommen.
Bestimmte steuerfreie Umsätze
Für Umsätze, die nach § 4 Nummer 8 bis 29 UStG steuerfrei sind, gelten Ausnahmen von der verpflichtenden E-Rechnungsausstellung.
Kleinunternehmer nach § 19 UStG
Kleinunternehmer sind von der verpflichtenden Ausstellung von E-Rechnungen befreit.
Sie müssen allerdings E-Rechnungen empfangen können.
Ein Kleinunternehmer darf selbstverständlich freiwillig E-Rechnungen erstellen.
Wichtig: Eine Befreiung von der Ausstellungspflicht bedeutet nicht automatisch eine Befreiung von der Empfangspflicht.
5. Welche E-Rechnungsformate gibt es?
In Deutschland sind insbesondere zwei Formate verbreitet:
- XRechnung
- ZUGFeRD
Beide können die Anforderungen der europäischen Norm EN 16931 erfüllen.
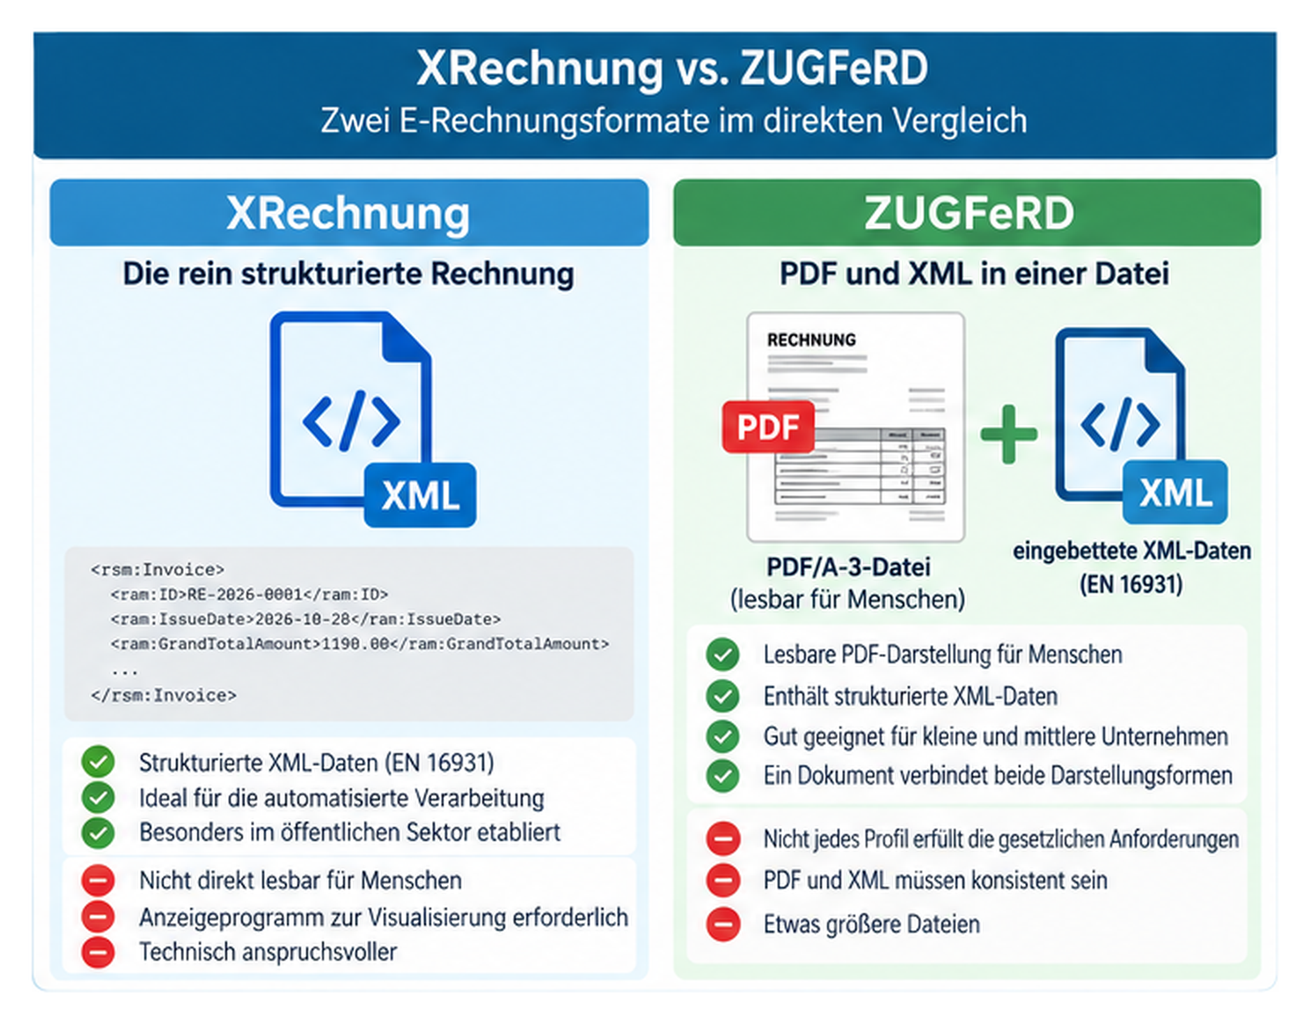
Der wesentliche Unterschied besteht in der Darstellung und dem technischen Aufbau.
5.1 XRechnung – die strukturierte XML-Rechnung
Die XRechnung ist ein standardisiertes Format, das insbesondere im öffentlichen Beschaffungswesen verwendet wird.
Sie enthält die Rechnungsdaten in einer XML-Datei.
XML steht für Extensible Markup Language. Dabei werden Informationen in strukturierten Datenfeldern gespeichert.
Ein vereinfachtes Beispiel:
<Invoice>
  <InvoiceNumber>RE-2026-001</InvoiceNumber>
  <InvoiceDate>2026-10-28</InvoiceDate>
  <NetAmount>1000.00</NetAmount>
  <TaxAmount>190.00</TaxAmount>
  <TotalAmount>1190.00</TotalAmount>
</Invoice>
Dieses Beispiel dient nur der Veranschaulichung und ist keine vollständige gültige XRechnung.
Die Daten sind für Computer leicht zu verarbeiten. Für Menschen ist die XML-Darstellung jedoch weniger komfortabel.
Daher wird üblicherweise eine geeignete Software verwendet, die die XML-Daten in einer lesbaren Rechnungsansicht darstellt.
Vorteile von XRechnung
- Standardisierte Rechnungsdaten
- Sehr gut für automatisierte Verarbeitung geeignet
- Im öffentlichen Beschaffungswesen etabliert
- Keine zusätzliche PDF-Darstellung erforderlich
Nachteile von XRechnung
- Ohne Viewer nicht komfortabel lesbar
- Höhere technische Anforderungen an die Verarbeitung
- Anwender benötigen geeignete Software zur Darstellung und Prüfung
XRechnung eignet sich besonders für Unternehmen, die öffentliche Auftraggeber beliefern oder einen hohen Automatisierungsgrad benötigen.
5.2 ZUGFeRD – PDF und XML in einer Datei
ZUGFeRD verbindet eine für Menschen lesbare PDF-Rechnung mit strukturierten XML-Daten.
Der Name steht für „Zentraler User Guide des Forums elektronische Rechnung Deutschland“.
Eine typische hybride ZUGFeRD-Rechnung besteht aus einer PDF/A-3-Datei, in die eine XML-Datei eingebettet ist.
Das bedeutet:
Der Rechnungsempfänger kann das Dokument wie eine gewöhnliche PDF-Rechnung öffnen und lesen.
Gleichzeitig kann seine Buchhaltungssoftware die eingebetteten XML-Daten auslesen und automatisch verarbeiten.
Vorteile von ZUGFeRD
- Direkt als PDF lesbar
- Strukturierte Daten für die automatische Verarbeitung
- Besonders praktisch für kleine und mittlere Unternehmen
- Vertraute Rechnungsdarstellung bleibt erhalten
- PDF und XML befinden sich in einem Dokument
Nachteile von ZUGFeRD
- Nicht jedes Profil erfüllt die gesetzlichen Anforderungen
- PDF-Darstellung und XML-Daten müssen zusammenpassen
- Die verwendete Software muss das gewünschte Profil unterstützen
- Größere Dateien als bei einer reinen XML-Rechnung
Für viele kleine Unternehmen ist ZUGFeRD eine besonders praktische Lösung.
5.3 XRechnung und ZUGFeRD im Vergleich
| Eigenschaft | XRechnung | ZUGFeRD |
|---|---|---|
| Strukturierte Rechnungsdaten | Ja | Ja |
| XML-Daten | Ja | Ja |
| Lesbare PDF-Darstellung | Nicht Bestandteil der Rechnung | Ja, bei hybrider Ausprägung |
| Automatische Verarbeitung | Ja | Ja |
| Einsatz bei Behörden | Besonders verbreitet | Je nach Vorgaben möglich |
| Geeignet für kleine Unternehmen | Ja | Besonders komfortabel |
| Zusätzlicher Viewer für die Sichtprüfung | Normalerweise sinnvoll | Für die PDF-Ansicht nicht notwendig |
Empfehlung: Für typische Rechnungen zwischen kleinen Unternehmen bietet sich ZUGFeRD mit dem Profil EN 16931 an. Unternehmen, die Rechnungen an öffentliche Auftraggeber stellen, sollten zusätzlich XRechnung unterstützen.
6. Welche Versionen und Profile gibt es?
Bei der Auswahl einer E-Rechnungssoftware sind zwei Begriffe wichtig: Version und Profil.
Eine Version beschreibt den Entwicklungsstand des Formats. Ein Profil legt fest, welche Rechnungsinformationen enthalten sein können oder müssen.
6.1 XRechnung: Aktuelle Version
Im Oktober 2026 ist die Spezifikationsfassung XRechnung 3.0.2 aktuell.
Die technischen Komponenten werden über aktualisierte Bundles bereitgestellt. Ein aktualisiertes Bundle wurde am 31. August 2026 veröffentlicht.
Die neue XRechnung 4.0 befindet sich in Vorbereitung. Eine Vorversion wurde im September 2026 veröffentlicht.
Die endgültige Veröffentlichung wird für das Frühjahr 2027 erwartet.
Bei der Auswahl einer Software sollte deshalb darauf geachtet werden, dass der Hersteller regelmäßig Aktualisierungen bereitstellt.
Aktuelle Informationen veröffentlicht die zuständige Stelle unter:
https://xeinkauf.de/xrechnung/versionen-und-bundles
6.2 ZUGFeRD: Aktuelle Version
Die aktuelle ZUGFeRD-Version ist im Oktober 2026 die Version 2.5.2.
Sie wurde am 4. August 2026 veröffentlicht und gilt seit dem 1. September 2026.
ZUGFeRD wird gemeinsam mit dem französischen Format Factur-X weiterentwickelt.
Ältere Versionen können je nach technischer Konformität weiterhin verwendet werden. Für neue Implementierungen sollte jedoch eine aktuelle und unterstützte Version gewählt werden.
Die Version allein entscheidet nicht darüber, ob eine Rechnung die gesetzlichen Anforderungen erfüllt. Ebenso wichtig ist das verwendete Profil.
6.3 Die ZUGFeRD-Profile im Vergleich
| Profil | Beschreibung | Empfehlung |
|---|---|---|
| MINIMUM | Stark reduzierte Daten | Für die allgemeine B2B-E-Rechnungspflicht nicht ausreichend |
| BASIC WL | Grunddaten ohne vollständige Rechnungspositionen | Für die allgemeine B2B-E-Rechnungspflicht nicht ausreichend |
| BASIC | Einfachere Rechnungen mit Positionsdaten | Für passende Standardfälle möglich |
| EN 16931 (Comfort) | Vollständige normgerechte Rechnungsinformationen | Empfehlung für typische B2B-Rechnungen |
| EXTENDED | Zusätzliche Daten für komplexere Geschäftsvorgänge | Für besondere Anforderungen |
| XRECHNUNG | XRechnung-konforme Ausprägung in geeigneten ZUGFeRD-Versionen | Für entsprechende Empfängeranforderungen |
Die Bezeichnungen der Profile können sich zwischen älteren und neueren ZUGFeRD-Versionen unterscheiden.
Für die meisten kleinen Unternehmen ist EN 16931 (Comfort) die sinnvollste Wahl.
Dieses Profil unterstützt die normgerechte Übermittlung der üblichen Rechnungsinformationen.
Bei öffentlichen Auftraggebern müssen zusätzliche Vorgaben, beispielsweise zur Leitweg-ID, zur Einreichung und zum verwendeten Format, beachtet werden.
7. Was müssen Rechnungsersteller beachten?
Unternehmen, die Rechnungen ausstellen, sollten ihre bisherige Rechnungssoftware rechtzeitig überprüfen.
Schritt 1: Rechnungssoftware prüfen
Zunächst sollte festgestellt werden, ob das verwendete Programm E-Rechnungen erstellen kann.
Dabei sind folgende Fragen wichtig:
- Unterstützt die Software ZUGFeRD und XRechnung?
- Welche Versionen und Profile werden unterstützt?
- Können die erzeugten Rechnungen technisch validiert werden?
- Werden alle notwendigen Rechnungsinformationen übertragen?
- Können E-Rechnungen an die Buchhaltung übergeben werden?
- Gibt es regelmäßige Updates?
Schritt 2: Rechnungsformat auswählen
Für die meisten kleinen Unternehmen ist ZUGFeRD mit dem Profil EN 16931 eine praktikable Lösung.
Die Rechnung bleibt für den Empfänger als PDF lesbar und kann gleichzeitig automatisiert verarbeitet werden.
Schritt 3: Rechnungsdaten vollständig erfassen
Die bisherigen umsatzsteuerlichen Pflichtangaben gelten grundsätzlich weiterhin.
Dazu gehören beispielsweise Rechnungsnummer, Rechnungsdatum, Name und Anschrift der Beteiligten, Leistungsbeschreibung, Leistungsdatum, Steuerangaben und Gesamtbetrag.
Eine Besonderheit bei der E-Rechnung ist, dass diese Informationen korrekt in den vorgesehenen strukturierten Datenfeldern stehen müssen.
Schritt 4: Rechnung technisch prüfen
Vor dem Versand sollte die E-Rechnung validiert werden.
Ein Validator kontrolliert unter anderem, ob die XML-Struktur korrekt ist, erforderliche Datenfelder vorhanden sind und bestimmte Berechnungsregeln eingehalten werden.
Eine erfolgreich validierte Rechnung ist allerdings nicht automatisch inhaltlich oder steuerrechtlich fehlerfrei.
Schritt 5: Rechnung versenden
Im allgemeinen B2B-Bereich können E-Rechnungen beispielsweise per E-Mail übermittelt werden.
Ein kostenpflichtiges Rechnungsportal ist dafür nicht zwingend vorgeschrieben.
Bei öffentlichen Auftraggebern können spezielle Portale oder Verfahren wie Peppol erforderlich sein.
Schritt 6: Rechnung aufbewahren
Die strukturierten Rechnungsdaten müssen in ihrer ursprünglichen Form erhalten bleiben.
Wird die Rechnung in ZUGFeRD erstellt, empfiehlt es sich, die vollständige Originaldatei einschließlich der eingebetteten XML-Daten zu archivieren.
8. Was müssen Rechnungsempfänger beachten?
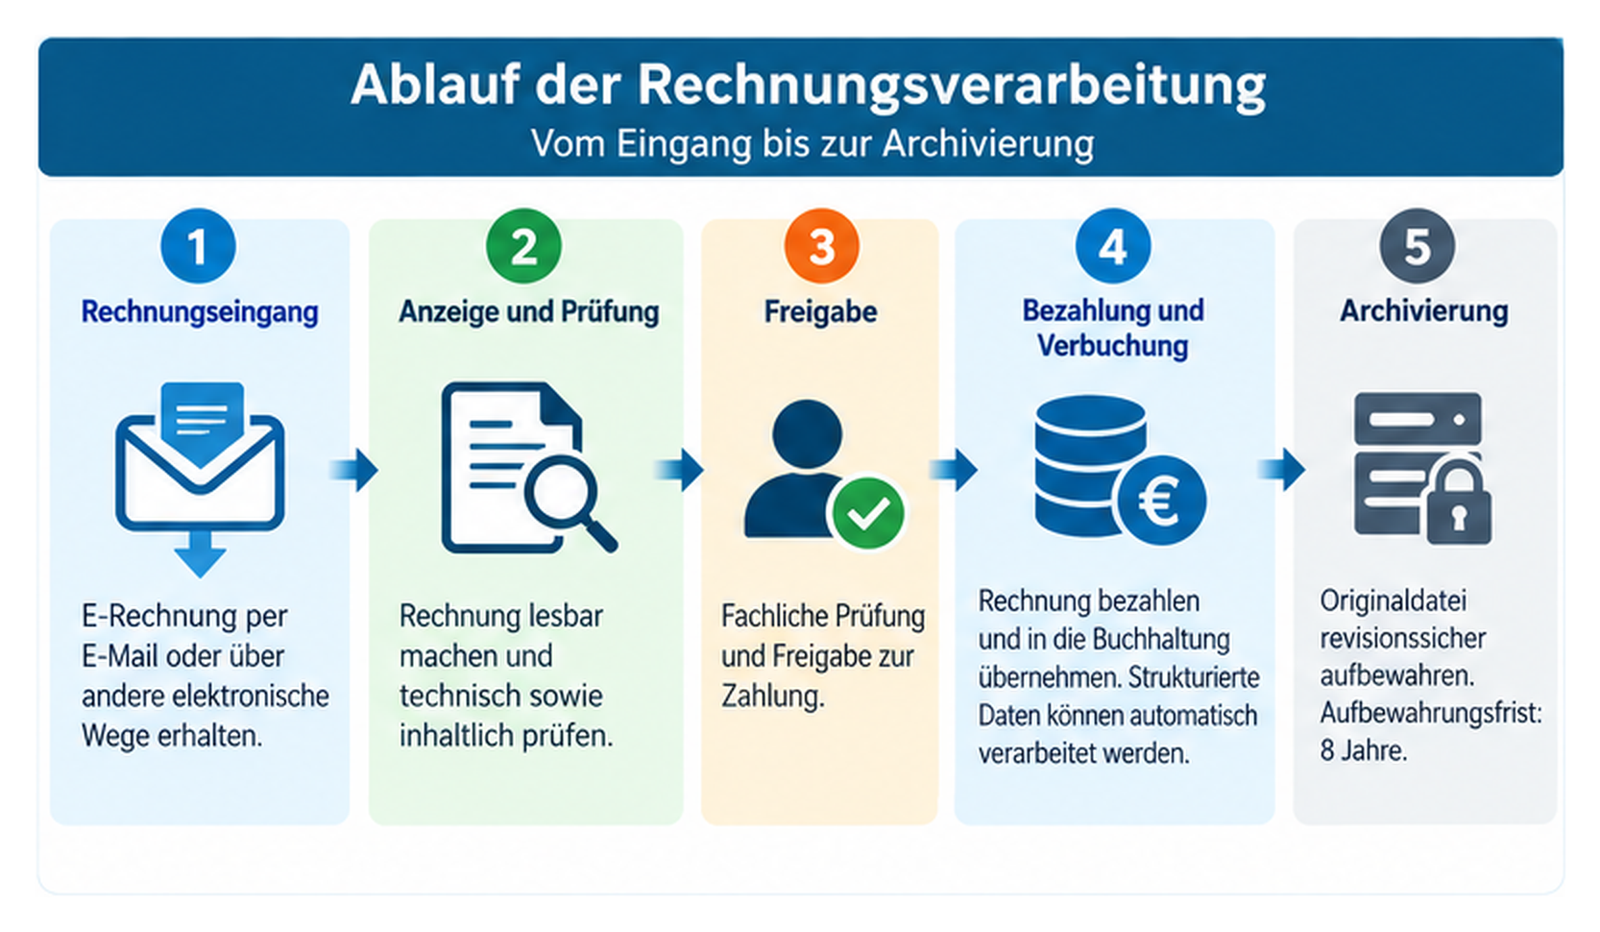
Seit dem 1. Januar 2025 müssen Unternehmen E-Rechnungen empfangen können.
Das bedeutet aber nicht, dass automatisch eine umfangreiche Buchhaltungssoftware angeschafft werden muss.
Schritt 1: Rechnungseingang organisieren
Ein normales E-Mail-Postfach reicht für den Empfang grundsätzlich aus.
Für Unternehmen empfiehlt sich eine zentrale Rechnungsadresse, beispielsweise:
Dadurch werden Rechnungen nicht ausschließlich an persönliche Postfächer einzelner Beschäftigter geschickt.
Schritt 2: E-Rechnung lesbar machen
Eine XRechnung besteht aus strukturierten XML-Daten.
Ein geeigneter Viewer kann diese Informationen in einer übersichtlichen Darstellung anzeigen.
Bei ZUGFeRD kann die PDF-Darstellung direkt geöffnet werden.
Schritt 3: Rechnung technisch und inhaltlich prüfen
Der Rechnungsempfänger sollte zunächst kontrollieren, ob die Rechnung technisch korrekt aufgebaut ist.
Anschließend erfolgt die eigentliche Rechnungsprüfung.
Dabei sollte kontrolliert werden:
- Ist der Rechnungsaussteller bekannt?
- Wurde die Leistung tatsächlich erbracht?
- Stimmen die Rechnungsbeträge?
- Sind die Steuerangaben plausibel?
- Ist die Rechnung möglicherweise bereits eingegangen?
- Stimmen die Zahlungsdaten?
Eine technisch korrekte Rechnung kann trotzdem gefälscht sein.
Schritt 4: Rechnung freigeben und bezahlen
Nach erfolgreicher Prüfung kann die Rechnung zur Zahlung freigegeben werden.
Geeignete Buchhaltungssoftware kann die Rechnungsdaten automatisch übernehmen.
Die Zahlung selbst erfolgt weiterhin über die üblichen Zahlungswege.
Schritt 5: Rechnung archivieren
Nach der Verarbeitung müssen die aufbewahrungspflichtigen Daten ordnungsgemäß gespeichert werden.
Bei XRechnung ist das insbesondere die XML-Datei.
Bei ZUGFeRD empfiehlt sich die Archivierung der vollständigen hybriden Rechnung.
9. E-Rechnungen richtig archivieren
Die ordnungsgemäße Aufbewahrung gehört zu den wichtigsten Anforderungen.
Für Rechnungen gilt grundsätzlich eine gesetzliche Aufbewahrungsfrist von acht Jahren.
Bei der Archivierung müssen insbesondere die steuerlichen Anforderungen und die Grundsätze ordnungsmäßiger Buchführung und Aufbewahrung (GoBD) berücksichtigt werden.
Was muss archiviert werden?
Bei einer E-Rechnung muss zumindest der strukturierte Rechnungsdatensatz in seiner ursprünglichen Form erhalten bleiben.
Für die umsatzsteuerliche Aufbewahrung kann dieser strukturierte Teil ausreichen, wenn die entsprechenden Anforderungen erfüllt werden.
Bei ZUGFeRD ist es in der Praxis dennoch sinnvoll, die vollständige Originaldatei einschließlich der PDF-Darstellung aufzubewahren. Dadurch bleibt die ursprüngliche Rechnungsansicht ebenfalls erhalten.
Reicht es, die Rechnungen in einem Windows-Ordner zu speichern?
Ein gewöhnlicher Dateiordner ist nicht automatisch ein GoBD-konformes Archiv.
Entscheidend ist, ob der gesamte Aufbewahrungsprozess die gesetzlichen Anforderungen erfüllt.
Dazu gehören beispielsweise:
- Schutz vor unbemerkten Änderungen
- Nachvollziehbare Ablage und Wiederauffindbarkeit
- Geeignete Zugriffsrechte
- Sicherstellung der Verfügbarkeit
- Dokumentierte organisatorische Abläufe
- Regelmäßige Datensicherungen
Eine spezielle Archivierungssoftware kann diese Anforderungen erleichtern. Sie ist jedoch nicht in jedem Fall zwingend gesetzlich vorgeschrieben.
Wichtig: Eine Datensicherung ist kein Ersatz für eine ordnungsgemäße Archivierung. Ein Backup schützt vor Datenverlust, während ein Archiv zusätzlich die vorgeschriebene Aufbewahrung sicherstellen muss.
10. Welche Software eignet sich für die E-Rechnung?
Die benötigte Software hängt vor allem von der Unternehmensgröße und der Anzahl der Rechnungen ab.
Selbstständige und kleine Unternehmen
Wer nur wenige Rechnungen pro Monat erstellt oder empfängt, benötigt häufig keine umfangreiche Unternehmenssoftware.
Wichtig sind zunächst Funktionen zur Erstellung, Anzeige und Prüfung von E-Rechnungen.
Programme wie WISO MeinBüro, Lexware Office oder sevdesk können je nach Produktvariante und Leistungsumfang infrage kommen.
Unternehmen mit größerem Rechnungsaufkommen
Bei einem höheren Rechnungsvolumen sind zusätzliche Funktionen sinnvoll.
Beispielsweise:
- Automatischer Rechnungseingang
- Erkennung und Zuordnung von Lieferanten
- Prüfung von Rechnungsdaten
- Freigabeprozesse
- Übergabe an die Buchhaltung
- Elektronische Archivierung
Hier können auch umfassendere Lösungen wie DATEV oder integrierte ERP-Systeme sinnvoll sein.
Worauf sollte man bei der Auswahl achten?
Nicht jede Software unterstützt automatisch alle E-Rechnungsformate und Profile.
Deshalb sollte vor dem Kauf geprüft werden, welche konkreten Funktionen enthalten sind.
Achten Sie insbesondere auf aktuelle ZUGFeRD- und XRechnung-Unterstützung, Validierung, Import und Export sowie Archivierungs- und Schnittstellenfunktionen.
Unsere Empfehlung: Wählen Sie nicht ausschließlich nach dem Preis. Entscheidend ist, ob die Software Ihre bestehenden Abläufe sinnvoll unterstützt und langfristig gepflegt wird.
11. IT-Sicherheit: Welche Risiken entstehen durch E-Rechnungen?
Durch die Digitalisierung der Rechnungsverarbeitung entstehen neue Möglichkeiten, aber auch Sicherheitsrisiken.
Gefälschte Rechnungen
Eine E-Rechnung kann technisch korrekt aufgebaut sein und trotzdem von einem Betrüger stammen.
Eine erfolgreiche XML-Validierung bestätigt lediglich die Einhaltung bestimmter technischer Regeln.
Sie beweist nicht, dass der Rechnungsaussteller vertrauenswürdig ist.
Manipulierte Bankverbindungen
Ein häufiger Betrugsversuch besteht darin, Rechnungen mit geänderten Bankdaten zu versenden.
Deshalb sollten neue oder geänderte Bankverbindungen unabhängig überprüft werden.
Eine telefonische Rückfrage sollte über eine bereits bekannte Telefonnummer erfolgen und nicht ausschließlich über die Kontaktdaten in der verdächtigen Rechnung.
Gefährliche E-Mail-Anhänge
Rechnungs-E-Mails können zusätzliche Dateien oder Links enthalten, die Schadsoftware verbreiten.
Deshalb sind aktuelle Sicherheitssoftware, E-Mail-Filter und ein bewusster Umgang mit Anhängen weiterhin wichtig.
Zugriffsrechte und Datensicherung
Rechnungen enthalten geschäftliche Informationen und teilweise personenbezogene Daten.
Zugriff sollten nur die Personen erhalten, die diese Informationen für ihre Arbeit benötigen.
Regelmäßige Backups sowie gelegentliche Wiederherstellungstests gehören ebenfalls zu einem zuverlässigen Sicherheitskonzept.
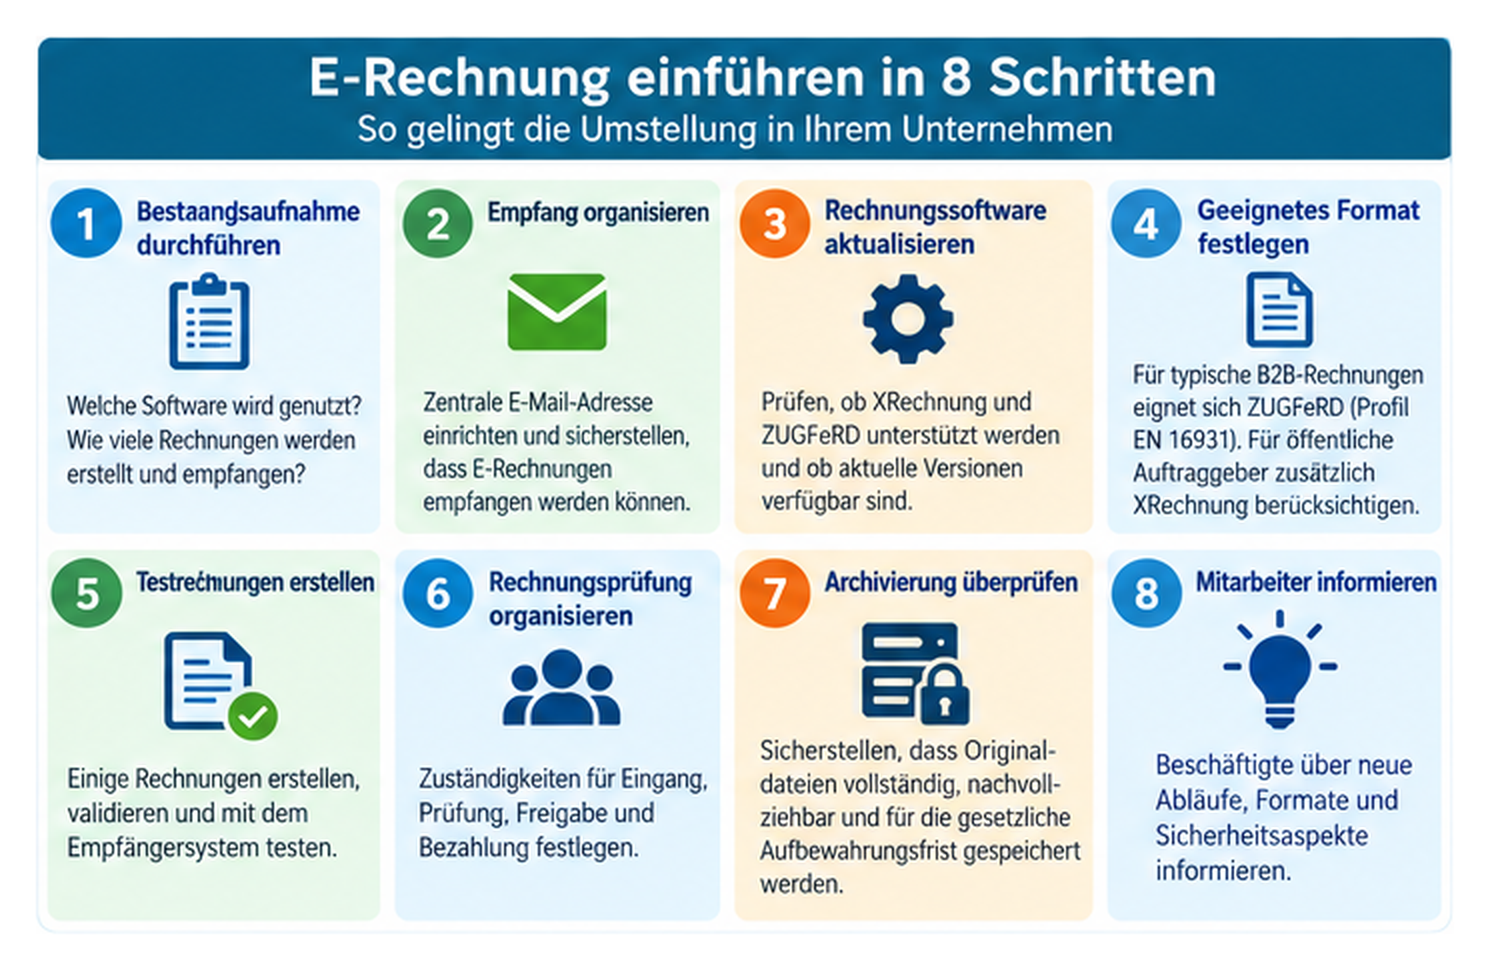
12. Best Practice: E-Rechnung in acht Schritten einführen
Für kleinere Unternehmen empfiehlt sich ein überschaubares Vorgehen.
Schritt 1: Bestandsaufnahme durchführen
Prüfen Sie, welche Software bisher verwendet wird und wie viele Rechnungen monatlich erstellt und empfangen werden.
Schritt 2: Rechnungseingang organisieren
Richten Sie bei Bedarf ein zentrales Rechnungspostfach ein und legen Sie fest, wer eingehende Rechnungen bearbeitet.
Schritt 3: Rechnungssoftware aktualisieren
Kontrollieren Sie, ob Ihre Software die aktuellen Anforderungen unterstützt.
Falls erforderlich, installieren Sie Updates oder wechseln zu einer geeigneten Lösung.
Schritt 4: Geeignetes Format festlegen
Für typische B2B-Rechnungen empfiehlt sich ZUGFeRD mit dem Profil EN 16931.
Bei öffentlichen Auftraggebern sollte zusätzlich XRechnung berücksichtigt werden.
Schritt 5: Testrechnungen erstellen
Erstellen Sie einige Testrechnungen und kontrollieren Sie, ob diese von geeigneter Software korrekt angezeigt und verarbeitet werden können.
Schritt 6: Rechnungsprüfung organisieren
Definieren Sie Zuständigkeiten für Rechnungseingang, technische Prüfung, sachliche Prüfung, Freigabe und Bezahlung.
Schritt 7: Archivierung überprüfen
Stellen Sie sicher, dass aufbewahrungspflichtige Rechnungsdaten während der gesetzlichen Fristen verfügbar und nachvollziehbar gespeichert werden.
Schritt 8: Mitarbeiter informieren
Erklären Sie den betroffenen Beschäftigten, wie E-Rechnungen erkannt, geprüft und verarbeitet werden.
Besonders wichtig sind dabei die Themen Rechnungsbetrug und Manipulation von Bankverbindungen.
13. Häufige Fragen zur E-Rechnung
Muss ich 2026 bereits E-Rechnungen ausstellen?
Nicht grundsätzlich. Für die Ausstellung gelten bis Ende 2026 Übergangsregelungen. Die Pflicht zum Empfang besteht allerdings bereits seit Januar 2025.
Darf ich Rechnungen weiterhin als PDF verschicken?
Während der Übergangsfristen ist das mit Zustimmung des Empfängers weiterhin möglich. Eine normale PDF-Datei erfüllt aber nicht die neuen Anforderungen an eine E-Rechnung.
Muss ich als Kleinunternehmer E-Rechnungen erstellen?
Nein. Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht ausgenommen. Sie müssen jedoch E-Rechnungen empfangen können.
Benötige ich für den Empfang eine kostenpflichtige Software?
Nein. Für den technischen Empfang reicht grundsätzlich eine E-Mail-Adresse. Zur Anzeige, Prüfung und Verarbeitung kann zusätzliche Software sinnvoll sein.
Ist ZUGFeRD besser als XRechnung?
Beide Formate haben ihre Vorteile. ZUGFeRD bietet durch seine PDF-Darstellung einen hohen Bedienkomfort. XRechnung ist besonders im öffentlichen Sektor etabliert. Entscheidend sind die Anforderungen des Empfängers und der eigene Rechnungsprozess.
Muss ich E-Rechnungen automatisch bezahlen?
Nein. Die automatische Verarbeitung der Rechnungsdaten bedeutet nicht, dass eine Rechnung automatisch freigegeben oder bezahlt werden muss.
Muss ich jede E-Rechnung an das Finanzamt übermitteln?
Nein. Die allgemeine E-Rechnungspflicht ist von einem elektronischen Meldesystem an die Finanzverwaltung zu unterscheiden.
Wie lange müssen E-Rechnungen aufbewahrt werden?
Grundsätzlich acht Jahre. Die strukturierten Rechnungsdaten müssen dabei in der vorgeschriebenen Form erhalten bleiben.
Kann ich eine E-Rechnung ausdrucken und anschließend die Datei löschen?
Nein. Ein Ausdruck ersetzt nicht die notwendige Aufbewahrung der strukturierten elektronischen Rechnungsdaten.
14. Fazit: Die E-Rechnung als Chance zur Digitalisierung nutzen
Die E-Rechnung verändert langfristig die Art und Weise, wie Unternehmen Rechnungen erstellen und verarbeiten.
Bereits seit Anfang 2025 müssen Unternehmen elektronische Rechnungen empfangen können. Ab 2027 beziehungsweise 2028 werden auch die Anforderungen an die Ausstellung deutlich erweitert.
Für viele kleine Unternehmen ist ZUGFeRD mit dem Profil EN 16931 eine praktische Lösung. Die Rechnung bleibt in der hybriden Ausprägung als PDF lesbar, während die integrierten XML-Daten eine automatische Weiterverarbeitung ermöglichen.
Wer regelmäßig öffentliche Auftraggeber beliefert, sollte zusätzlich XRechnung unterstützen.
Wichtig ist jedoch nicht nur das Rechnungsformat. Ebenso entscheidend sind eine zuverlässige Rechnungsprüfung, sichere Arbeitsabläufe und eine ordnungsgemäße Archivierung.
Unsere Empfehlung: Nutzen Sie die verbleibende Übergangszeit, um Ihre Software zu prüfen, den Rechnungseingang zu organisieren und erste E-Rechnungen im Arbeitsalltag zu testen.
So wird aus einer gesetzlichen Verpflichtung eine sinnvolle Gelegenheit, die Verwaltungsprozesse im eigenen Unternehmen zu verbessern.
Weiterführende Informationen und offizielle Quellen
- Bundesfinanzministerium – Fragen und Antworten zur E-Rechnung
- KoSIT – XRechnung: Versionen und Bundles
- Forum elektronische Rechnung Deutschland – ZUGFeRD
- ELSTER – E-Rechnungsviewer
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle steuerliche oder rechtliche Beratung.
Schreibe einen Kommentar